Cara Menghitung Cicilan KPR per Bulan, Plus Contoh Simulasinya
Sebelum mengajukan KPR, salah satu pertanyaan paling mendasar yang wajib kamu jawab sendiri adalah: “Berapa sebenarnya cicilan yang harus saya bayar tiap bulan?” Banyak orang baru menyadari angka pastinya setelah menerima simulasi dari bank, padahal memahami cara hitungnya sejak awal akan membantumu menentukan budget rumah yang realistis, bukan sekadar mengikuti angka yang ditawarkan.
Artikel ini akan membahas rumus dasar perhitungan cicilan KPR, dua metode yang paling umum dipakai bank di Indonesia, serta contoh simulasi sederhana yang bisa kamu jadikan patokan awal.
Faktor yang Menentukan Besar Cicilan KPR
Sebelum masuk ke rumus, ada tiga variabel utama yang menentukan besar cicilan bulananmu:
Plafon kredit (pokok pinjaman) — yaitu harga rumah dikurangi DP yang kamu bayarkan di awal. Semakin besar DP, semakin kecil plafon yang harus dicicil.
Tenor — jangka waktu pelunasan, biasanya 5 sampai 20 tahun. Tenor lebih panjang membuat cicilan bulanan lebih ringan, tapi total bunga yang dibayar jadi lebih besar.
Suku bunga — persentase biaya pinjaman yang dikenakan bank, bisa fixed (tetap) di awal lalu berubah floating, atau tetap sepanjang tenor tergantung jenis KPR yang kamu ambil.
Kalau kamu belum familier dengan istilah-istilah ini, ada baiknya baca dulu pengertian dan komponen dasar KPR sebagai bekal sebelum masuk ke perhitungan.
Dua Metode Perhitungan Cicilan KPR
Bank di Indonesia umumnya menggunakan dua metode utama untuk menghitung cicilan:
Metode Flat
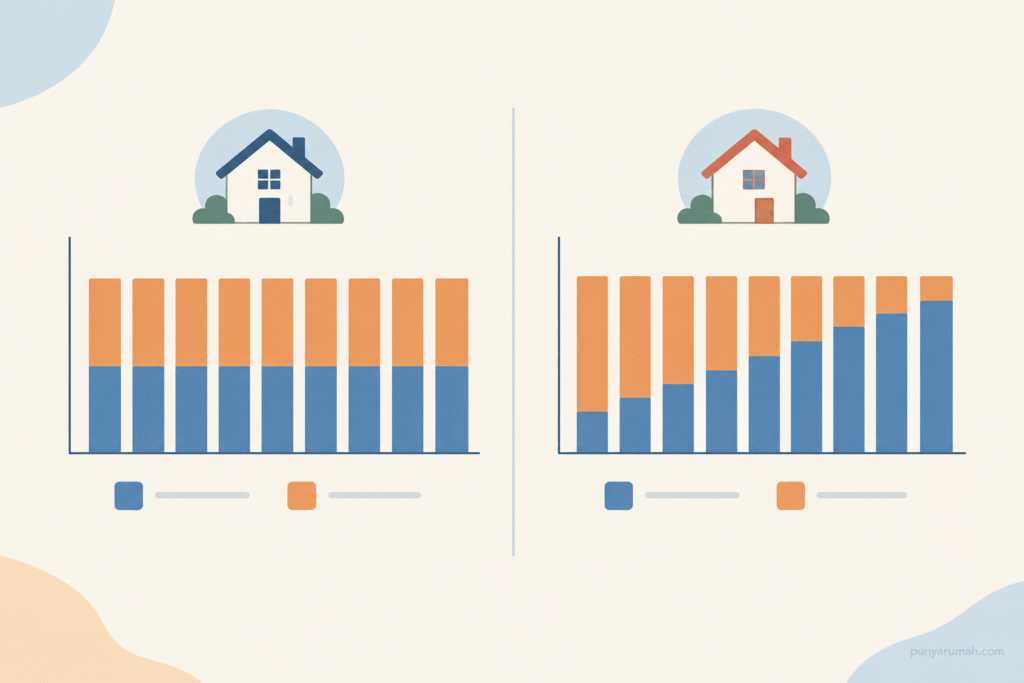
Pada metode flat, bunga dihitung dari pokok pinjaman awal dan jumlahnya sama setiap bulan sepanjang tenor. Cara ini paling mudah dihitung manual, tapi jarang dipakai untuk KPR jangka panjang karena kurang mencerminkan penurunan sisa utang seiring waktu. Metode ini lebih sering dipakai untuk kredit jangka pendek seperti kredit kendaraan.
Rumus sederhananya:
- Cicilan pokok per bulan = Plafon kredit ÷ jumlah bulan tenor
- Cicilan bunga per bulan = (Plafon kredit × suku bunga per tahun × jumlah tahun tenor) ÷ jumlah bulan tenor
- Total cicilan per bulan = cicilan pokok + cicilan bunga
Metode Anuitas (Efektif)
Metode anuitas adalah yang paling umum dipakai bank untuk KPR di Indonesia. Total angsuran per bulan jumlahnya tetap dari awal sampai akhir tenor, tapi komposisinya berubah: di awal, porsi bunga lebih besar dan porsi pokok lebih kecil; semakin mendekati akhir tenor, porsi pokok semakin besar dan porsi bunga semakin kecil. Bunga dihitung dari sisa pokok pinjaman yang belum dibayar, bukan dari pokok awal seperti metode flat.
Rumus anuitas melibatkan perhitungan bunga majemuk yang cukup rumit untuk dihitung manual, sehingga dalam praktiknya bank dan calon debitur biasanya mengandalkan kalkulator KPR resmi milik bank untuk mendapatkan angka pasti.
Contoh Simulasi Sederhana (Metode Flat)
Supaya lebih mudah dipahami, berikut ilustrasi perhitungan dengan metode flat:
Misalnya plafon kredit setelah dikurangi DP adalah Rp400.000.000, dengan bunga fixed 5% per tahun dan tenor 15 tahun (180 bulan).
- Cicilan pokok per bulan = Rp400.000.000 ÷ 180 = ± Rp2.222.000
- Total bunga selama 15 tahun = Rp400.000.000 × 5% × 15 = Rp300.000.000
- Cicilan bunga per bulan = Rp300.000.000 ÷ 180 = ± Rp1.667.000
- Total cicilan per bulan ≈ Rp3.889.000
Ingat, ini hanya ilustrasi sederhana dengan metode flat. Karena sebagian besar bank memakai metode anuitas dengan komponen bunga yang berubah tiap bulan, angka riil yang kamu terima dari simulasi resmi bank kemungkinan akan berbeda dari contoh di atas—terutama di tahun-tahun awal tenor, di mana porsi bunga pada metode anuitas biasanya lebih tinggi dibanding hasil hitungan flat.
Catatan: simulasi di atas hanya ilustrasi pembelajaran, bukan penawaran resmi. Suku bunga, biaya provisi, asuransi, dan biaya administrasi setiap bank berbeda-beda. Selalu minta simulasi resmi dan tertulis dari bank sebelum mengambil keputusan.
Sebagai gambaran simulasi dari salah satu bank besar, kamu bisa melihat contoh kasus nyata di artikel kami sebelumnya: simulasi cicilan KPR BCA, yang membahas angka spesifik berdasarkan skema bunga dan tenor yang ditawarkan bank tersebut.
Cara Cek Suku Bunga Resmi Sebelum Simulasi
Karena suku bunga tiap bank bisa berbeda dan berubah dari waktu ke waktu, jangan hanya mengandalkan angka yang beredar di internet. OJK mewajibkan seluruh bank umum mempublikasikan Suku Bunga Dasar Kredit (SBDK) secara transparan, yang bisa kamu cek langsung lewat Portal Data Sektor Jasa Keuangan OJK sebelum meminta simulasi resmi ke bank pilihanmu.
Tips Supaya Cicilan KPR Tidak Memberatkan
Idealnya, total cicilan KPR—ditambah cicilan utang lain yang mungkin kamu punya—tidak melebihi 30-40% dari penghasilan bulanan. Jika hasil simulasi menunjukkan cicilan melebihi batas ini, pertimbangkan untuk memperbesar DP, memperpanjang tenor, atau mencari rumah dengan harga yang lebih sesuai kemampuan finansialmu saat ini.
FAQ Seputar Cara Menghitung Cicilan KPR
Metode mana yang lebih menguntungkan, flat atau anuitas? Keduanya tidak bisa dibandingkan secara langsung karena berbeda cara hitung. Yang penting adalah memahami metode yang dipakai bank pilihanmu, karena ini memengaruhi berapa besar bunga yang kamu bayar di tahun-tahun awal.
Apakah cicilan KPR bisa berubah di tengah jalan? Bisa, terutama jika kamu mengambil skema bunga fixed di awal yang kemudian berubah floating setelah periode tertentu, mengikuti kondisi suku bunga pasar.
Apakah hasil hitungan manual pasti sama dengan simulasi bank? Tidak selalu. Bank biasanya menambahkan komponen lain seperti biaya provisi, asuransi, dan biaya administrasi yang tidak masuk dalam rumus dasar perhitungan cicilan pokok dan bunga.
Apakah ada cara mengurangi total bunga yang dibayar? Bisa, misalnya dengan memperbesar DP di awal, memilih tenor lebih pendek, atau melakukan pelunasan sebagian di kemudian hari sesuai kebijakan masing-masing bank.
Menghitung cicilan KPR secara mandiri membantumu punya ekspektasi yang realistis sebelum menerima simulasi resmi dari bank. Di Punyarumah.com, kami juga sudah membahas cara menghitung simulasi KPR BCA secara lebih spesifik, dan akan terus menambah simulasi untuk bank-bank lain serta skenario harga rumah yang berbeda-beda. Pantau terus artikel selanjutnya untuk perhitungan yang lebih lengkap.