Perbandingan Bunga KPR Bank-Bank Besar di Indonesia, Ini yang Perlu Diperhatikan
Ketika mencari KPR, wajar kalau bunga jadi salah satu faktor pertama yang dilihat. Tapi membandingkan bunga KPR antar bank tidak sesederhana melihat angka persentase saja—ada perbedaan skema fixed dan floating, periode promo, biaya tambahan, sampai kebijakan appraisal yang ikut memengaruhi total biaya yang sebenarnya kamu bayar.
Artikel ini akan membahas apa saja yang perlu diperhatikan saat membandingkan bunga KPR bank-bank besar di Indonesia, supaya kamu tidak hanya terpaku pada angka promo di awal.
Kenapa Bunga KPR Antar Bank Bisa Berbeda?
Setiap bank menetapkan suku bunga berdasarkan beberapa komponen: biaya dana yang mereka peroleh dari nasabah (cost of fund), biaya operasional, margin keuntungan yang ditargetkan, serta kebijakan risiko masing-masing bank terhadap segmen nasabah yang mereka layani. Karena komponen ini berbeda-beda di tiap bank, angka bunga yang ditawarkan pun ikut bervariasi, bahkan bisa berbeda untuk produk KPR yang tampak serupa.
Sejak 2024, OJK mewajibkan seluruh bank umum konvensional mempublikasikan Suku Bunga Dasar Kredit (SBDK) mereka secara transparan lewat aturan resmi, sehingga masyarakat bisa membandingkan acuan bunga secara lebih adil sebelum menerima simulasi personal dari bank. Kalau kamu belum familier dengan dasar-dasar KPR, silakan baca dulu pengertian dan cara kerja KPR sebagai konteks awal.
Fixed vs Floating: Perhatikan Skema Bunganya, Bukan Cuma Angkanya
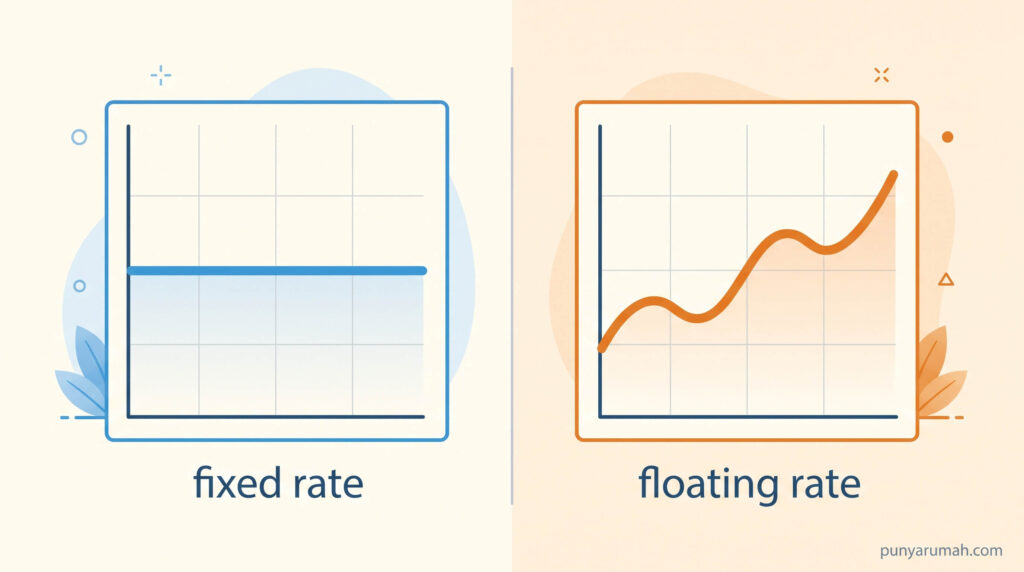
Banyak bank menawarkan bunga promo fixed yang terlihat rendah di 1-3 tahun pertama, lalu berubah floating mengikuti kondisi pasar setelahnya. Bunga floating inilah yang sering membuat cicilan naik signifikan di tahun-tahun berikutnya, dan justru sering luput diperhatikan calon debitur yang terpaku pada angka promo awal.
Sebelum membandingkan bank, pastikan kamu tahu:
- Berapa lama periode fixed berlaku
- Berapa estimasi bunga floating setelah periode fixed berakhir (biasanya mengacu ke bunga acuan bank ditambah margin tertentu)
- Apakah ada skema cap atau batas maksimal kenaikan bunga floating
Faktor Lain di Luar Angka Bunga yang Perlu Dibandingkan
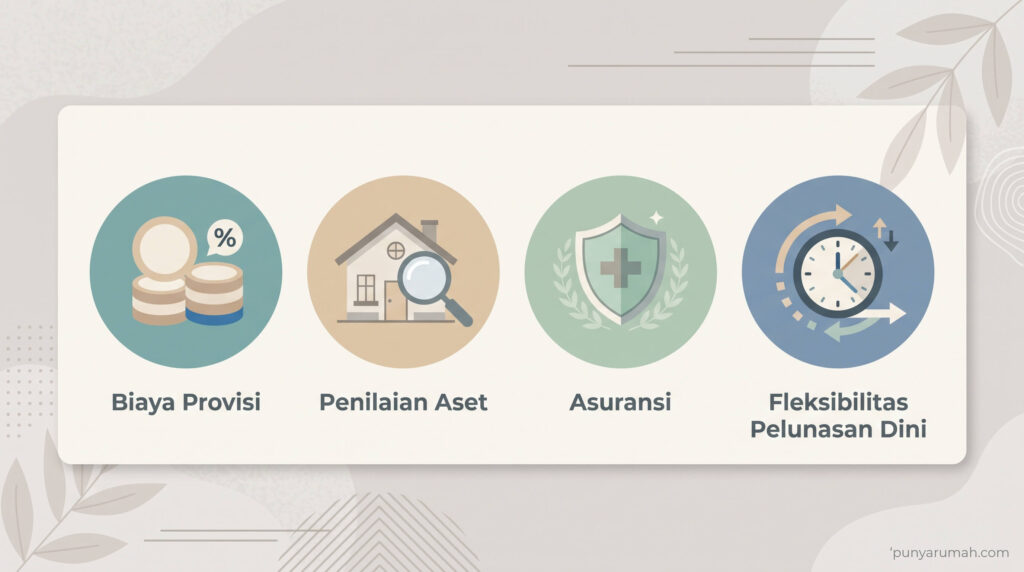
Selain bunga, beberapa komponen berikut sering menentukan bank mana yang sebenarnya lebih hemat dalam jangka panjang:
Biaya provisi dan administrasi — biaya di muka yang dikenakan saat pencairan kredit, besarannya berbeda-beda tiap bank.
Biaya appraisal — biaya penilaian properti yang kadang digratiskan sebagai bagian dari promo, kadang dibebankan ke nasabah.
Asuransi jiwa dan kebakaran — wajib di hampir semua KPR, tapi preminya bisa berbeda tergantung kerja sama bank dengan perusahaan asuransi tertentu.
Fleksibilitas pelunasan lebih cepat — sebagian bank mengenakan penalti untuk pelunasan dipercepat, sebagian lain tidak, atau membatasi jumlah pelunasan sebagian per tahun.
Kemudahan proses dan jaringan cabang — terutama relevan jika kamu butuh layanan tatap muka atau berencana pindah kota dalam waktu dekat.
Karakteristik Umum Bank-Bank Besar Penyalur KPR di Indonesia
Beberapa bank besar di Indonesia dikenal punya fokus dan keunggulan berbeda-beda dalam produk KPR mereka:
Bank BTN dikenal sebagai bank dengan fokus khusus di segmen perumahan, termasuk penyalur utama program KPR subsidi pemerintah (FLPP) dan kerja sama dengan BP Tapera untuk PNS/ASN.
Bank-bank swasta besar seperti BCA, Mandiri, dan CIMB Niaga umumnya lebih kuat di segmen KPR non-subsidi dengan berbagai promo bunga fixed jangka pendek dan proses digital yang relatif cepat.
Bank BRI memiliki jaringan cabang yang luas hingga ke daerah, sehingga sering jadi pilihan untuk KPR di kota-kota kecil maupun program KPR subsidi.
Karena penawaran bunga, promo, dan syarat setiap bank bisa berubah sewaktu-waktu, kami akan membahas detail masing-masing bank ini secara terpisah di artikel selanjutnya, lengkap dengan simulasi dan syarat terkini.
Cara Membandingkan Bunga KPR Secara Adil
Supaya perbandingan lebih akurat, gunakan simulasi resmi dari masing-masing bank dengan plafon, tenor, dan skema bunga yang sama persis, lalu bandingkan total biaya yang harus dibayar sampai akhir tenor—bukan hanya cicilan bulanan di tahun pertama. Kamu juga bisa mengecek acuan SBDK resmi tiap bank lewat Portal Data Sektor Jasa Keuangan OJK sebagai pembanding awal sebelum menghubungi bank secara langsung.
Catatan: artikel ini membahas karakteristik umum, bukan angka bunga spesifik yang berlaku saat ini, karena suku bunga bank bisa berubah sewaktu-waktu. Selalu cek promo dan simulasi resmi terbaru langsung ke bank pilihanmu.
FAQ Seputar Perbandingan Bunga KPR
Bank mana yang bunganya paling rendah? Tidak ada jawaban tetap karena bunga berubah mengikuti kebijakan masing-masing bank dan kondisi pasar. Selalu bandingkan simulasi resmi terbaru, bukan mengandalkan informasi lama.
Apakah bunga fixed selalu lebih menguntungkan dari floating? Belum tentu. Bunga fixed memberi kepastian di awal, tapi setelah periode fixed berakhir, bunga floating bisa lebih tinggi atau lebih rendah tergantung kondisi pasar saat itu.
Apakah KPR subsidi selalu lebih murah dari KPR non-subsidi? Secara bunga umumnya iya, tapi KPR subsidi punya batasan harga rumah dan plafon kredit, sehingga tidak semua orang atau semua jenis properti memenuhi syarat untuk skema ini.
Perlukah saya mengajukan ke banyak bank sekaligus untuk membandingkan? Boleh, tapi perhatikan bahwa setiap pengajuan biasanya akan tercatat di riwayat SLIK OJK-mu, jadi sebaiknya lakukan riset simulasi dulu sebelum benar-benar mengajukan secara resmi ke beberapa bank sekaligus.
Membandingkan bunga KPR secara menyeluruh—bukan cuma dari angka promo—akan membantumu menghindari kejutan di kemudian hari. Di Punyarumah.com, kami akan terus mengulas detail produk KPR dari bank-bank besar di Indonesia satu per satu, lengkap dengan syarat dan simulasinya. Pantau terus artikel selanjutnya supaya keputusanmu makin matang.