Tenor KPR Ideal: 10, 15, atau 20 Tahun? Ini Cara Memilihnya
Salah satu keputusan yang paling sering bikin calon debitur KPR ragu adalah soal tenor: ambil yang pendek supaya cepat lunas, atau yang panjang supaya cicilan lebih ringan? Jawabannya tidak sesederhana “makin pendek makin baik” atau “makin panjang makin aman”—tenor ideal sangat tergantung pada kondisi finansial dan tujuan jangka panjangmu.
Artikel ini akan membahas bagaimana tenor memengaruhi cicilan dan total bunga, plus cara menentukan tenor yang paling sesuai dengan kondisimu.
Apa itu Tenor dan Kenapa Pilihannya Penting?
Tenor adalah jangka waktu yang kamu sepakati dengan bank untuk melunasi seluruh pinjaman KPR, mulai dari 5 tahun sampai 20 tahun tergantung kebijakan bank dan jenis KPR yang kamu ambil. Pilihan tenor menentukan dua hal sekaligus: besar cicilan bulanan, dan total bunga yang harus kamu bayar sepanjang masa kredit.
Kalau kamu belum familier dengan komponen dasar KPR seperti plafon, DP, dan bunga, ada baiknya baca dulu pengertian dan cara kerja KPR sebagai konteks awal sebelum membahas tenor lebih jauh.
Hubungan Tenor dengan Cicilan Bulanan dan Total Bunga
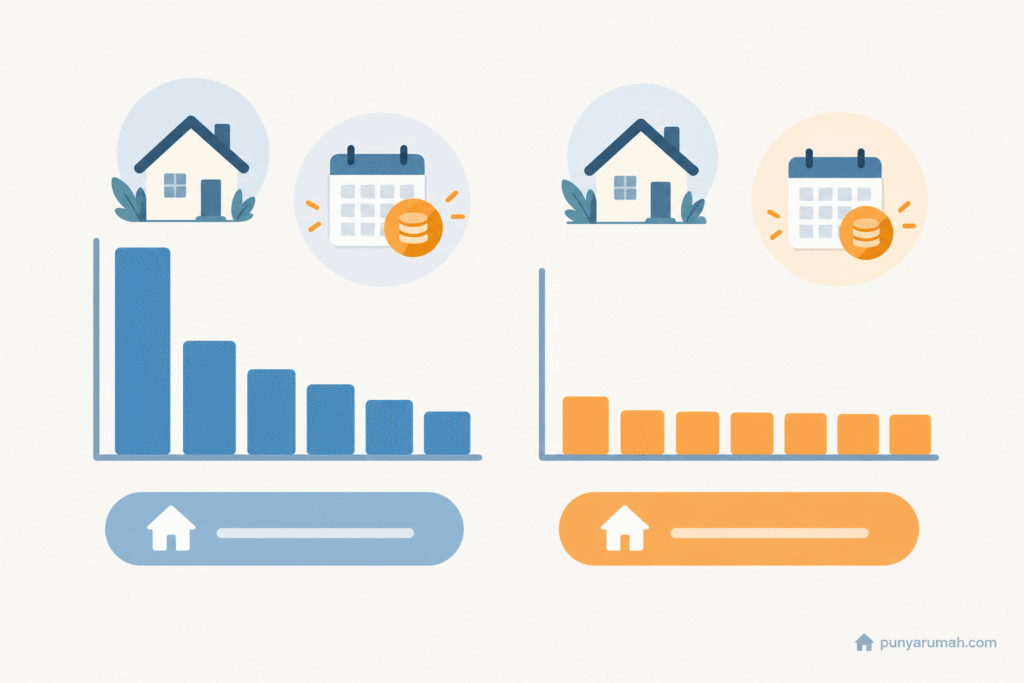
Semakin panjang tenor, cicilan bulanan yang harus kamu bayar akan semakin kecil, karena pokok pinjaman dibagi ke lebih banyak periode pembayaran. Tapi konsekuensinya, total bunga yang kamu bayar sepanjang masa kredit menjadi lebih besar, karena bank mengenakan bunga atas sisa pokok yang belum lunas dalam jangka waktu yang lebih lama.
Sebaliknya, tenor pendek membuat cicilan bulanan lebih besar, tapi total bunga yang dibayar jauh lebih kecil karena pokok pinjaman lebih cepat berkurang. Untuk gambaran perhitungan cicilan berdasarkan tenor, kamu bisa membaca cara menghitung cicilan KPR per bulan yang sudah kami bahas sebelumnya.
Tenor Pendek (5-10 Tahun): Cocok untuk Siapa?
Tenor pendek cocok jika penghasilanmu tergolong tinggi dan stabil, sehingga cicilan yang lebih besar tidak mengganggu arus kas bulanan. Keuntungan utamanya adalah total bunga yang jauh lebih hemat dan rumah lebih cepat menjadi milikmu sepenuhnya.
Namun, tenor pendek juga berarti rasio cicilan terhadap penghasilanmu bisa mendekati batas maksimal yang diizinkan bank (umumnya 30-40%), sehingga ruang untuk kebutuhan finansial lain—seperti dana darurat atau investasi—jadi lebih sempit.
Tenor Panjang (15-20 Tahun): Cocok untuk Siapa?
Tenor panjang lebih cocok untuk kamu yang baru memulai karier atau ingin menjaga fleksibilitas arus kas bulanan, misalnya untuk pasangan muda yang masih punya banyak kebutuhan lain seperti biaya pernikahan, kelahiran anak, atau membangun dana darurat.
Kekurangannya, total bunga yang dibayar sepanjang tenor jauh lebih besar dibanding tenor pendek, bahkan bisa mendekati atau melebihi nilai pokok pinjaman itu sendiri, tergantung besaran bunga yang berlaku.
Cara Menentukan Tenor yang Paling Sesuai
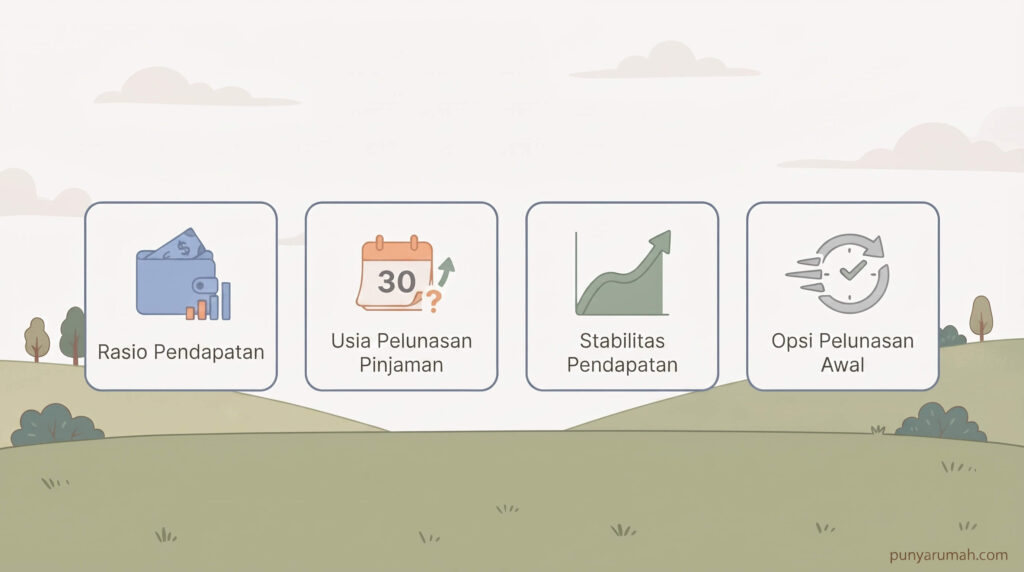
Beberapa pertimbangan berikut bisa membantumu memutuskan Tenor KPR ideal:
Cek rasio cicilan terhadap penghasilan. Pastikan cicilan bulanan—di tenor manapun yang kamu pilih—tidak melebihi 30-40% dari penghasilan bulanan agar tetap ada ruang untuk kebutuhan lain.
Pertimbangkan usia saat kredit lunas. Sebagian besar bank membatasi usia maksimal debitur saat kredit lunas, biasanya 55-65 tahun. Jika usiamu sudah mendekati batas ini, tenor panjang mungkin tidak bisa dipilih secara penuh.
Pikirkan stabilitas penghasilan jangka panjang. Jika pekerjaanmu punya risiko fluktuasi penghasilan, tenor lebih panjang dengan cicilan lebih ringan bisa jadi pilihan yang lebih aman.
Pertimbangkan opsi pelunasan dipercepat. Beberapa bank mengizinkan pelunasan sebagian atau penuh sebelum tenor berakhir. Jika kondisi keuanganmu membaik di kemudian hari, kamu tetap bisa mempercepat pelunasan meski awalnya mengambil tenor panjang—meski beberapa bank mengenakan biaya penalti untuk opsi ini, jadi pastikan cek kebijakannya sejak awal.
Baca Juga : pembayaran extra KPR
Catatan: perhitungan cicilan dan bunga di atas bersifat gambaran umum. Angka pasti tergantung kebijakan masing-masing bank dan suku bunga yang berlaku saat pengajuan. Selalu minta simulasi resmi dari bank sebelum memutuskan tenor.
FAQ Seputar Tenor KPR Ideal
Apakah tenor bisa diubah setelah akad kredit? Umumnya tidak bisa diubah secara langsung, tapi kamu bisa mengajukan take over KPR ke bank lain atau melakukan refinancing dengan tenor baru, tergantung kebijakan dan biaya yang berlaku.
Berapa tenor maksimal yang ditawarkan bank di Indonesia? Sebagian besar bank menawarkan tenor maksimal hingga 20 tahun, meski beberapa program tertentu—termasuk sebagian skema subsidi—bisa menawarkan tenor lebih panjang tergantung kebijakan bank.
Apakah tenor panjang selalu berarti saya membayar lebih mahal? Secara total bunga, iya. Tapi jika dilihat dari sisi arus kas bulanan dan fleksibilitas finansial, tenor panjang bisa lebih menguntungkan tergantung kondisi masing-masing orang.
Bisakah saya memperpendek tenor di tengah jalan? Bisa, biasanya lewat skema pelunasan dipercepat atau pelunasan sebagian, asalkan sesuai dengan kebijakan dan biaya yang berlaku di bank terkait.
Memilih tenor KPR ideal yang tepat adalah soal menyeimbangkan kenyamanan cicilan bulanan dengan total biaya jangka panjang. Di Punyarumah.com, kami akan terus membahas strategi finansial seputar KPR lainnya, termasuk cara mengatur budget rumah tangga saat punya cicilan dan strategi pelunasan yang lebih cepat. Pantau terus artikel selanjutnya untuk perencanaan yang lebih matang.