Sewa vs KPR, Mana yang Lebih Menguntungkan Jangka Panjang?
Kalau kamu sudah baca panduan kami sebelumnya soal cara punya rumah sendiri dengan budget terbatas, mungkin masih ada satu pertanyaan besar yang belum terjawab: apakah punya rumah lewat KPR benar-benar lebih menguntungkan dibanding terus menyewa? Pertanyaan ini sering muncul terutama buat kamu yang penghasilannya masih pas-pasan dan merasa menyewa terasa lebih ringan secara bulanan.
Artikel ini akan membedah perbandingan sewa vs KPR secara lebih dalam dari sisi finansial jangka panjang—bukan sekadar soal “mana yang lebih murah bulan ini”, tapi soal aset apa yang kamu punya setelah bertahun-tahun berjalan.
Kenapa Sewa Terasa Lebih Ringan di Awal?
Secara bulanan, biaya sewa memang cenderung lebih rendah dibanding cicilan KPR untuk tipe rumah yang setara, karena kamu tidak menanggung bunga bank, DP, atau biaya-biaya seperti pajak dan biaya notaris yang muncul saat membeli. Sewa juga memberi fleksibilitas lebih besar—kamu bisa pindah kapan saja tanpa terikat komitmen jangka panjang, cocok untuk kamu yang penghasilannya belum stabil atau masih sering berpindah kota karena pekerjaan.
Kenapa KPR Dianggap Lebih Menguntungkan dalam Jangka Panjang?
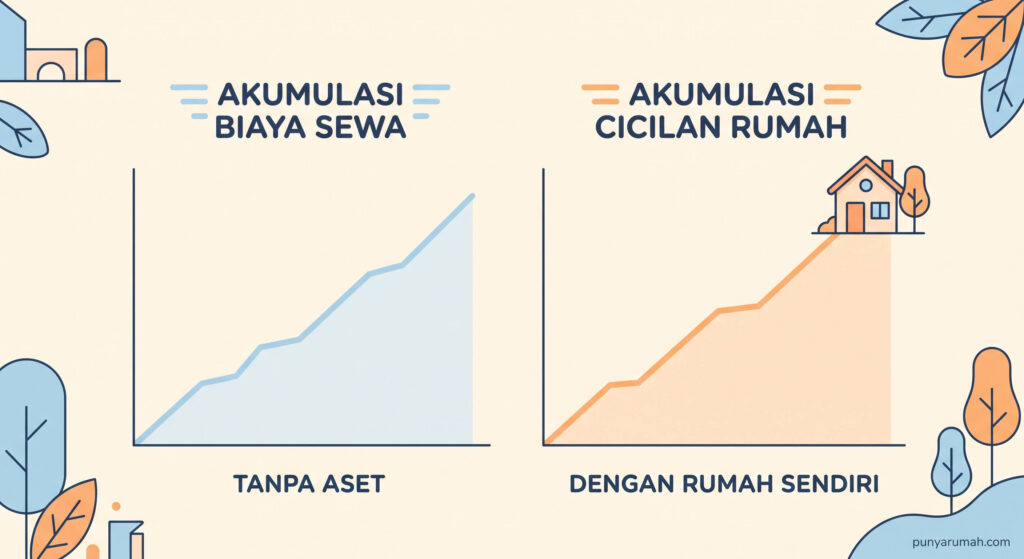
Perbedaan mendasar antara sewa dan KPR terletak pada apa yang kamu dapatkan di akhir periode. Uang sewa yang kamu bayar tiap bulan tidak menghasilkan aset apa pun—begitu kontrak berakhir, kamu tidak memiliki apa-apa dari uang yang sudah dikeluarkan selama bertahun-tahun. Sementara itu, cicilan KPR pada dasarnya adalah cara menabung paksa yang berujung pada kepemilikan aset: begitu tenor lunas, rumah sepenuhnya menjadi milikmu.
Ditambah lagi, harga properti di Indonesia cenderung naik dari tahun ke tahun, sehingga rumah yang kamu cicil sekarang berpotensi punya nilai jauh lebih tinggi saat lunas nanti. Sementara itu, biaya sewa juga ikut naik seiring waktu, sehingga total uang yang kamu keluarkan untuk menyewa selama puluhan tahun sebenarnya bisa jadi tidak kalah besar dari total cicilan KPR—hanya saja, di akhir periode sewa kamu tidak punya aset, sedangkan di akhir periode KPR kamu punya rumah.
Kapan Sewa Lebih Masuk Akal Dibanding KPR?
Meski KPR unggul dari sisi kepemilikan aset jangka panjang, bukan berarti KPR selalu jadi pilihan tepat untuk semua orang. Sewa lebih masuk akal jika:
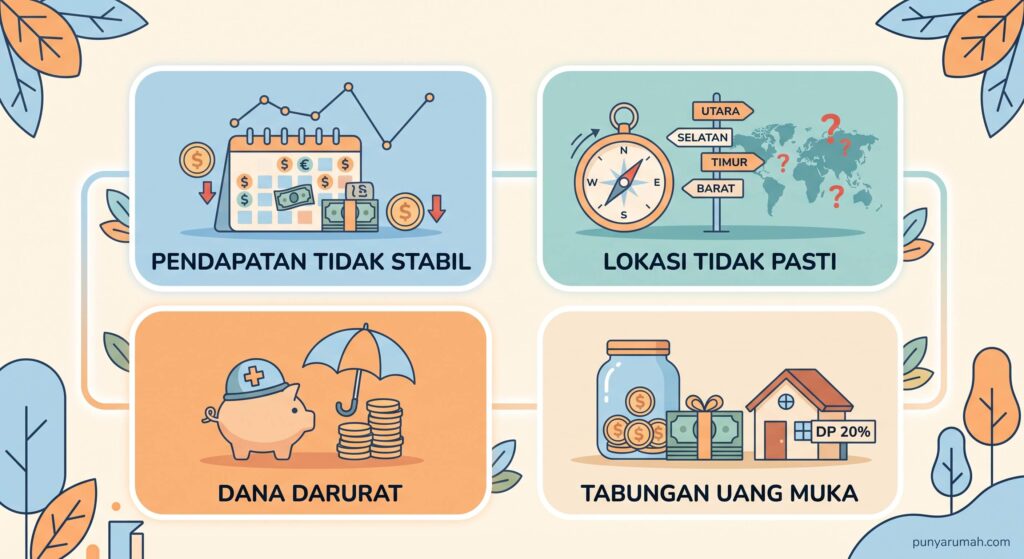
- Penghasilanmu belum stabil atau masih dalam tahap membangun karier
- Kamu belum yakin akan menetap lama di satu kota tertentu
- Kamu belum punya dana darurat yang cukup, karena berkomitmen ke cicilan KPR tanpa dana darurat justru berisiko besar jika terjadi kondisi darurat seperti kehilangan pekerjaan
- Kamu masih dalam proses menabung DP dan belum memenuhi syarat pengajuan KPR sesuai panduan KPR rumah minimal gaji berapa yang sudah kami bahas sebelumnya
Cara Sederhana Membandingkan Sewa vs KPR untuk Situasimu
Untuk mendapatkan gambaran yang lebih personal, coba bandingkan dua hal berikut:
Total biaya sewa selama periode tertentu (misalnya 15-20 tahun, disesuaikan dengan estimasi kenaikan harga sewa tiap tahun) dibanding total cicilan KPR untuk rumah setara di periode yang sama, termasuk bunga dan biaya-biaya tambahan seperti pajak dan notaris.
Jika selisihnya tidak terlalu jauh, pertimbangan aset di akhir periode biasanya membuat KPR lebih unggul secara jangka panjang. Tapi jika kondisi finansialmu belum memungkinkan cicilan KPR yang stabil, menyewa sambil terus mempersiapkan diri—baik dari sisi DP, penghasilan, maupun riwayat kredit—tetap jadi pilihan yang lebih aman daripada memaksakan KPR terlalu dini.
Catatan: perbandingan di atas bersifat gambaran umum untuk membantu proses berpikirmu, bukan simulasi finansial yang presisi. Angka pasti sangat tergantung lokasi, tipe rumah, dan kondisi pasar sewa maupun kredit di daerahmu masing-masing.
FAQ Seputar Sewa vs KPR
Apakah selalu lebih baik punya rumah sendiri daripada menyewa? Tidak selalu. Kalau kondisi finansial atau pekerjaanmu masih belum stabil, menyewa dulu sambil mempersiapkan diri bisa jadi pilihan yang lebih bijak daripada memaksakan KPR.
Berapa lama idealnya menyewa sebelum memutuskan ambil KPR? Tidak ada patokan waktu pasti—yang penting adalah kesiapan finansial, seperti dana darurat yang cukup, penghasilan stabil, dan DP yang sudah terkumpul.
Apakah menyewa berarti “membuang” uang begitu saja? Tidak sepenuhnya. Sewa tetap punya nilai berupa tempat tinggal dan fleksibilitas yang kamu dapatkan, hanya saja secara aset jangka panjang tidak menghasilkan kepemilikan seperti KPR.
Apa risiko terbesar kalau memaksakan KPR padahal belum siap? Risiko terbesar adalah cicilan macet karena rasio pengeluaran terlalu tinggi dibanding penghasilan, yang bisa berdampak ke riwayat kredit dan kondisi finansial secara keseluruhan.
Keputusan antara sewa dan KPR pada akhirnya kembali ke kesiapan finansial dan tujuan hidupmu masing-masing. Di Punyarumah.com, kami akan terus membantu kamu mempersiapkan diri lewat panduan-panduan praktis lainnya, mulai dari simulasi cicilan sampai strategi finansial supaya proses menuju rumah pertamamu lebih terarah. Pantau terus artikel selanjutnya untuk panduan yang lebih lengkap.